在我国汽车市场由增量竞争转向存量博弈、新能源二手车快速扩容的关键阶段,稳定透明的保值率体系既是消费者购车决策与资产保值的重要参考,也是经销商优化库存、主机厂提升产品力、金融机构把控风险的重要依据,对激活跨区域流通、规范行业估值、推动车市高质量发展具有不可替代的作用。
为精准呈现当前新能源汽车保值率全貌,为行业提供权威数据支撑,全国工商联汽车经销商商会携手车e估(广州穗圣信息科技有限公司)、常岳新能源(福建常岳新能源科技有限公司)联合发布《新能源汽车保值率报告》,报告将以每季度形式定期对外公布。
报告全面覆盖各价位段纯电动车型、插电混动车型及新能源网约车的保值率表现,同时纳入不同车龄、不同里程、营运与非营运车辆的电池健康度等关键指标,以全维度数据全景呈现2026年第三季度新能源汽车保值率整体态势。
报告基于全国工商联汽车经销商商会市场全量数据、车e估数据中心的车辆全量数据以及常岳新能源全生命周期电池数据结合分析,并在全国工商联汽车经销商商会指导下形成。以下为报告详情:
二、纯电车型一年保值率排行榜
三季度纯电一年保值率榜单主体依旧由自主品牌牢牢占据,国产旗舰车型保值率领跑;头部爆款车型榜单席位保持稳定,但保值率数值普遍回落,这是行业整体价格战、车源供给增加带来的系统性残值回调。
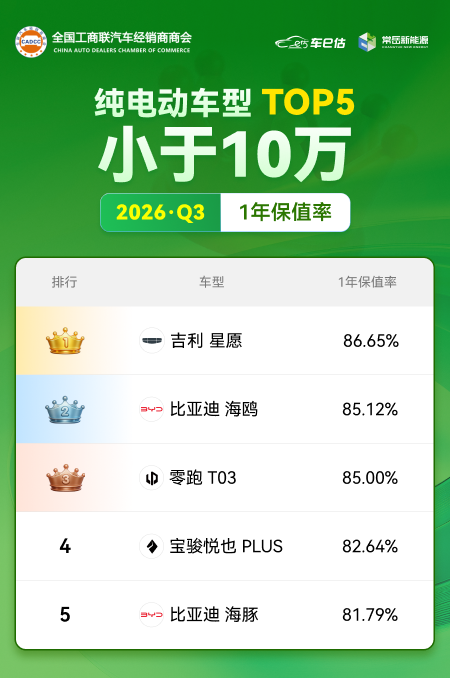
10万以下价格段全部车型保值率小幅下滑,榜单排名出现小幅洗牌。吉利银河星愿依旧以86.65%的保值率位居第一。比亚迪海鸥依托更广的售后网点覆盖、更优的二手流通周转效率,三季度超越零跑T03升至第二位。宝骏悦也Plus与比亚迪海豚榜单排名保持稳定,保值率分别为82.64%、81.79%。该价位段整体跌幅区间为0.8-1.77个百分点,是四个价位段中跌幅最小的区间。
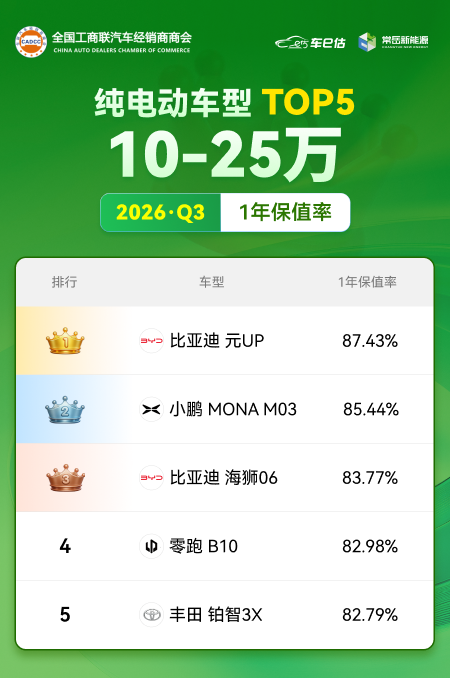
10-25万价格段是新能源汽车的主战场,家用主流市场竞争趋于白热化。Q3大量新款紧凑型SUV、轿车集中上市,叠加持续释放的终端优惠,新车成交价下行,直接压制准新车残值表现。比亚迪元UP、小鹏MONA M03、比亚迪海狮06、零跑B10下行幅度分别为0.94%、1.86%、2.49%、2.09%。广汽丰田铂智3X跻身榜单前五,体现出合资品牌成熟的品控能力与稳定维保体系获得二手市场认可。
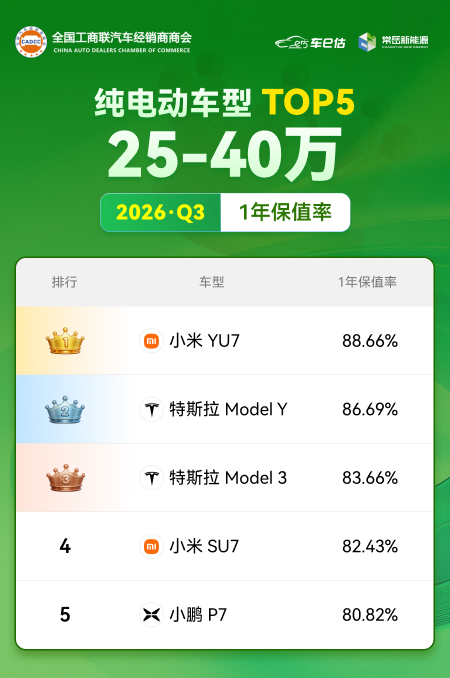
25-40万赛道中,小米YU7热度与供给管控驱动排名反转,环比微涨1.26%后反超特斯拉Model Y 登顶。特斯拉两款车型、小米SU7、小鹏P7均出现明显下滑,回落区间在1.68%~3.21%,其中特斯拉Model 3跌幅最大。
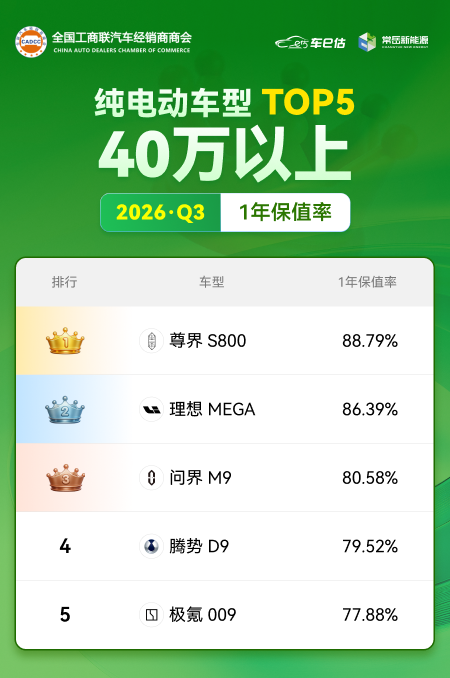
40万以上的高端旗舰车型榜单席位不变。受多款国产大型纯电SUV、MPV集中交付影响,高端纯电不再是稀缺品类并回归产品真实残值水平,尊界S800、理想MEGA、问界M9、腾势D9、极氪009均出现明显回调,该价格段也是四个价格段中跌幅最大的区间。
三、插电混动车型一年保值率排行榜
该榜单呈现三大核心特征:自主品牌完全垄断TOP5席位,插混赛道自主品牌技术壁垒、保有量、售后网络优势显著;价格中段保值率韧性最强,整体波动最小;细分品类溢价分化显著。
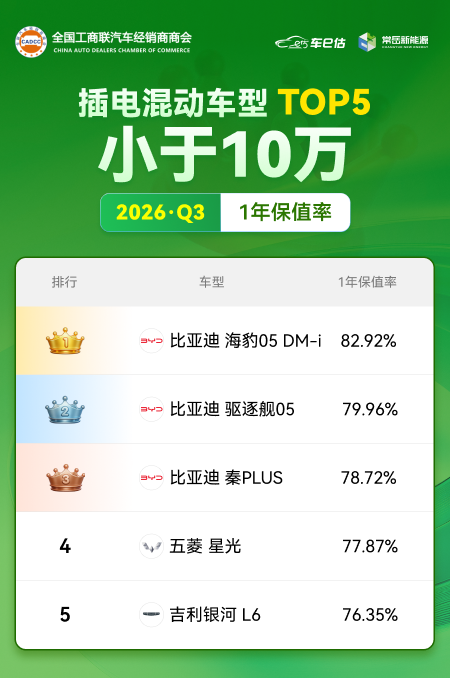
10万以下赛道中,比亚迪海豹05 DM-i是唯一实现保值率正向增长的车型,三季度排名上升至第一名,成绩为82.92%。比亚迪驱逐舰05、比亚迪秦PLUS、五菱星光下滑至80%以下,成绩为79.96%、78.72%、77.87%。吉利银河L6依托吉利混动口碑、稳定终端价格进入榜单。
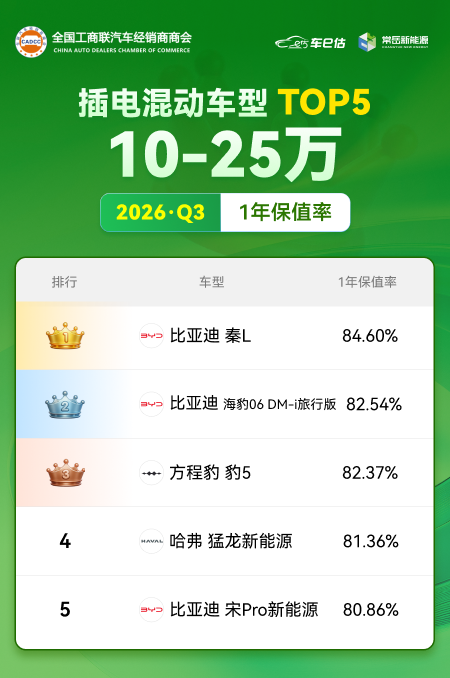
10-25万插混市场规模较大、车源周转效率高,因此保值率抗波动能力最强。比亚迪秦L保值率与上季度基本持平;比亚迪海豹06DM-i旅行版环比下滑0.65%。方程豹豹5、哈弗猛龙新能源保值率仅小幅下降,反映硬派插混车型市场需求保持稳定。比亚迪宋Pro新能源以80.86%的保值率新晋上榜。
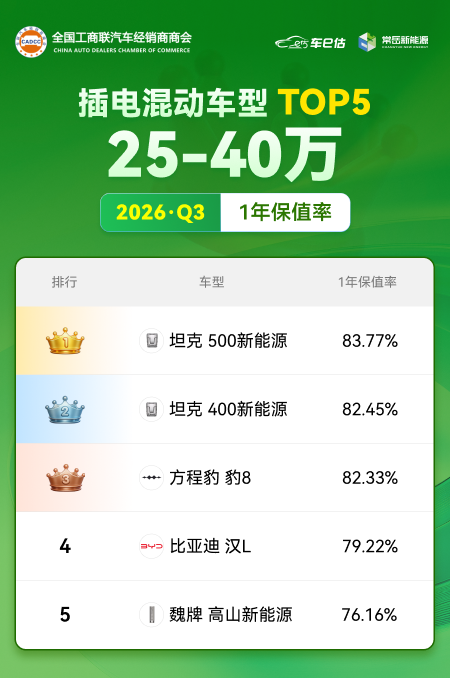
25-40万价格区间内,硬派越野插混拥有差异化竞争壁垒:车辆核心价值集中在底盘、四驱、越野性能,不会因智能化快速迭代出现大幅贬值,因此保值率跌幅相对较低。坦克500新能源、坦克400新能源、方程豹豹8依旧稳居榜单前三。比亚迪汉L为中大型家用轿车,受市场竞争内卷影响残值弹性更大,本季度保值率大幅回落至79.22%。腾势D9跌出榜单前五,魏牌高山新能源进入榜单,但保值率水平偏低。
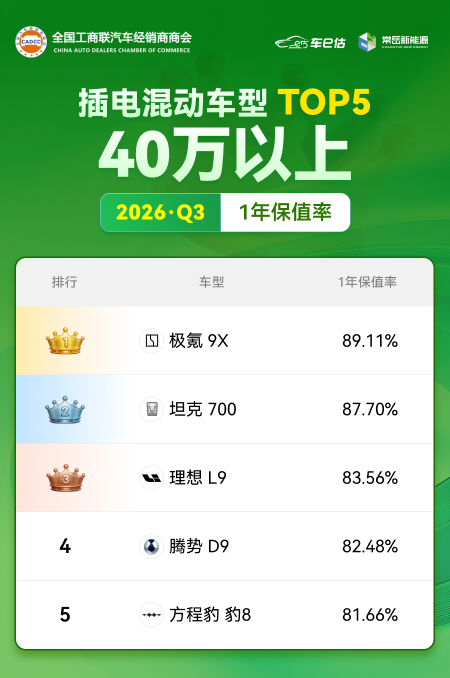
40万以上插混新品供给节奏可控,未出现大批量放量,稀缺属性对残值形成支撑。极氪9X作为三季度全新大型旗舰插混 SUV,首年保值率达89.11%,直接登顶榜单。坦克700保值率基本与上季度持平,该车型产品定位独特,硬派旗舰竞品较少,残值表现稳定性较强。理想L9、腾势D9、方程豹豹8保值率环比上涨,市场重新认可高端家用六座、商务MPV的长期使用价值,抵消了一部分价格战带来的压力。
四、纯电车型三年保值率排行榜
纯电车型三年保值率榜单席位高度稳定,无新车型进出TOP5。和一年保值率频繁洗牌不同,三年保值率头部车型全部是上市较早、市场保有量充分沉淀、二手流通池成熟的经典车型。不同价格区间,形成了多个差异化保值阵营。
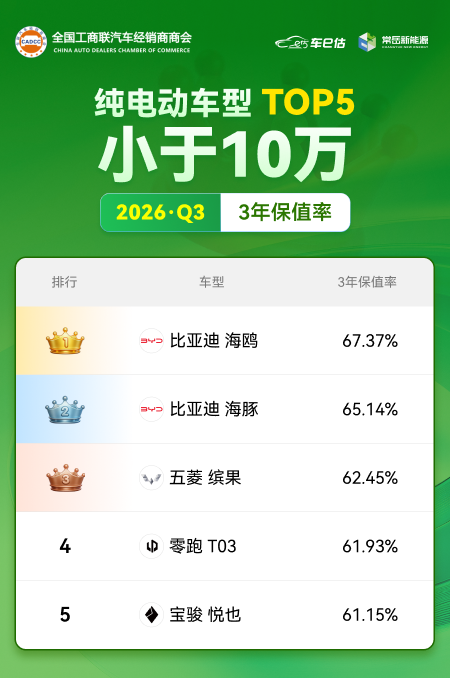
10万以下被比亚迪、五菱、零跑入门代步纯电牢牢占据,但全部车型小幅下行,跌幅整体控制在0.8~1.5个百分点。该类车型电池容量小、电池更换成本低,3年周期内电池衰减带来的风险折价有限,因此是四个价位段里波动最小区间。
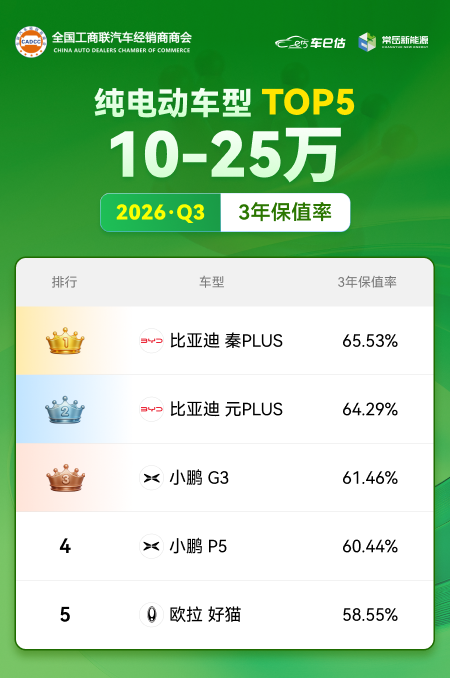
10-25万纯电市场的消费者,对续航、智能驾驶的敏感度显著高于10万以下代步车型,平台代差带来的折价效应被进一步放大。比亚迪两款车型保值韧性突出:比亚迪秦PLUS保值率逆势微涨,比亚迪元PLUS保值率基本持平,分别为65.53%、64.29%。早期老款车型受平台与智能驾驶迭代影响产生折价,二手市场流通吸引力有所削弱,小鹏G3、小鹏P5、欧拉好猫保值率面临压力。
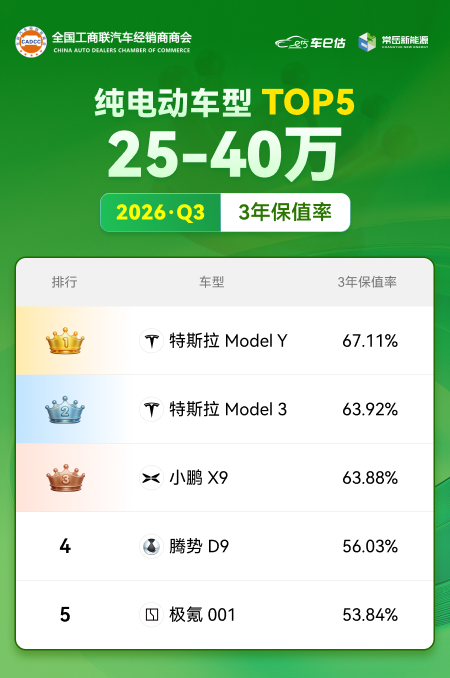
25-40万价位段由特斯拉车型主导,国产MPV在该价位残值表现两极分化。特斯拉车型稳居榜单前两名:特斯拉Model Y保值率由66.19%上涨至67.11%;特斯拉Model 3身处轿车赛道,竞品数量多、产品迭代压力更大,保值率小幅下滑。小鹏X9三年车龄车源流通量偏少,但家用六座车型市场需求稳定,成交行情明显回暖,保值率涨幅突出,大幅缩小了与特斯拉之间的差距。腾势D9营运类流通车源占比偏高,车商针对高频循环带来的电池衰减采取保守风险定价;极氪001受老款车型维保成本偏高影响,三年期残值持续回调。
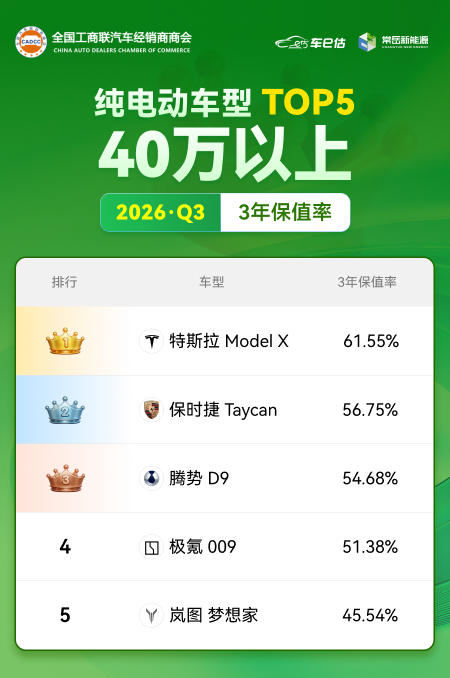
40万以上价位段以进口豪华纯电、国产高端MPV为主,整体三年保值中枢低于25-40万价位段。由于高端消费者更偏好新款车型,老款车源市场需求走弱,进口豪华纯电车型保值率有所下行。特斯拉Model X、保时捷Taycan保值率分别回落至61.55%、56.75%。Q3置换周期释放家用及商务二手MPV的市场需求,带动成交价格小幅企稳回升。腾势D9、岚图梦想家保值率小幅上涨;极氪009保值率与二季度基本持平。
五、插电混动车型三年保值率排行榜
该榜单品牌集中度极高,硬派越野插混、进口豪华插混形成独立的高保值细分赛道;家用插混MPV普遍面临保值压力。榜单席位变动多于纯电三年保值率榜单,在低价区间以及40万以上高端区间表现尤为明显,反映插混存量车型流通行情弹性更强;早期小众插混车型流通池规模偏小,行情对外部因素波动更为敏感。
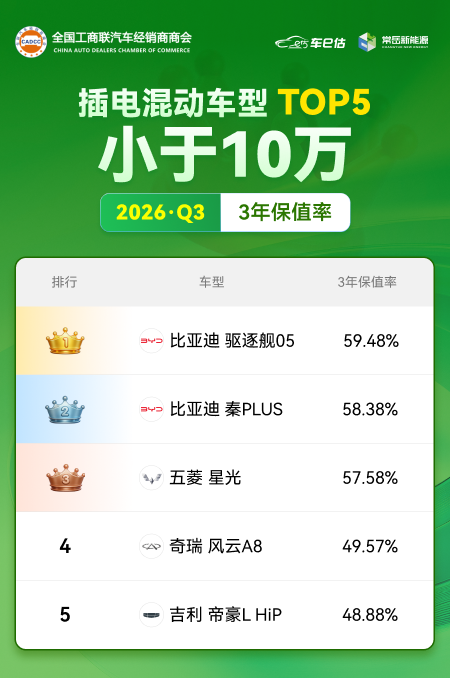
10万以下区间整体车型保值率抬升,是四个价位段唯一整体上行区间。比亚迪两款标杆车型行情修复,比亚迪驱逐舰05和比亚迪秦PLUS分别上调至59.48%、58.38%。五菱星光凭借平价中型插混定位、油耗表现,新晋进入榜单,位次提升明显。奇瑞风云A8、吉利帝豪L HiP同样提升至49.57%、48.88%。
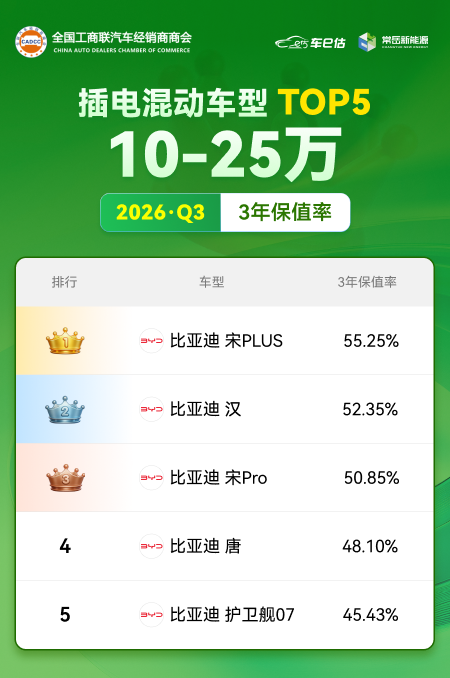
10-25万价位段榜单席位未发生变化,依旧由比亚迪车型独占,但全系保值率普遍下行。在新车持续释放优惠的背景下,新车与老款车型形成比价效应,消费者议价空间扩大。宋PLUS新能源是该价位段流通量最大的车型,残值底盘最为稳固,跌幅仅为1.27%。汉以52.35%保值率成绩维持第二名。宋Pro保有量持续积累,二手流通活跃度提升,行情跌幅小于唐新能源,实现位次反超。唐、护卫舰07家用需求集中度不如紧凑型SUV,折价更大。
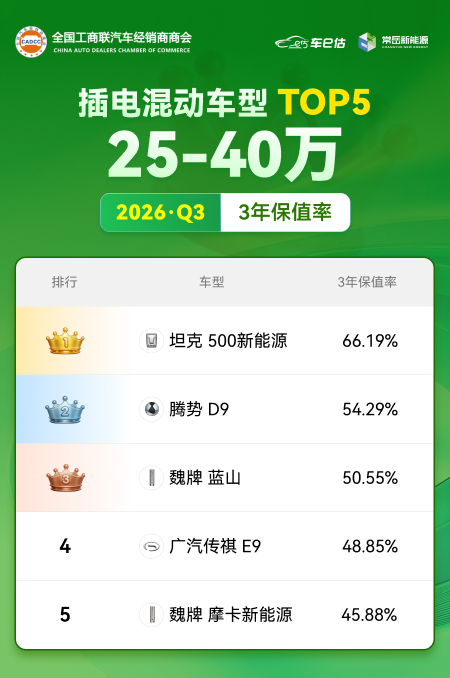
25–40万硬派越野稳定小幅上行、MPV车型明显走弱。坦克500新能源在越野圈层二手需求稳定,三年保值逆势小幅抬升,稳居第一。腾势D9、广汽传祺E9以商务、高频使用场景居多,车商对电池衰减、维修成本的风险溢价提升,保值率下行至54.29%、48.85%。魏牌蓝山主打家用六座SUV,电池工况更温和,行情优于MPV,实现位次上移;魏牌摩卡新能源车型迭代快、市场热度下滑,跌幅最大。
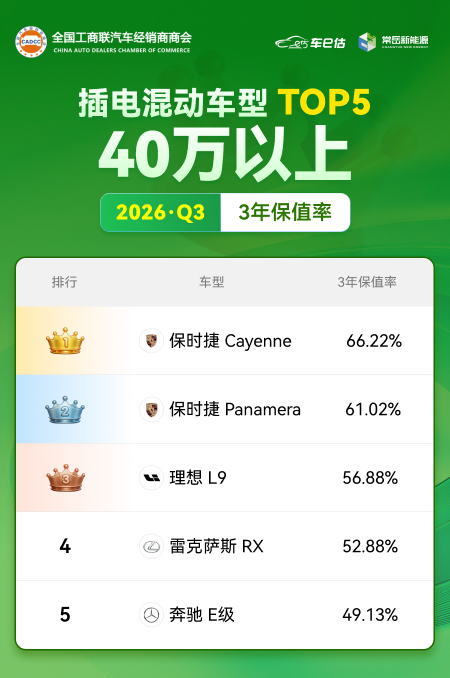
40万以上价位段,进口豪华、高端自主SUV榜单内部名次出现轮换;保时捷车型硬通货属性稳固。保时捷Cayenne新能源依托豪华品牌口碑、全球配件供应体系以及稀缺属性,三年保值率继续小幅抬升。Panamera新能源保值率小幅回落,但依旧维持高位。理想L9、雷克萨斯RX新能源行情修复上涨,本季度保值率分别为56.88%、52.88%。奔驰E级受豪华品牌新款电动车型持续上市影响,老款车型产品力相对落后,保值率大幅回落至49.13%。
六、新能源网约车保值率榜单(一年及三年)
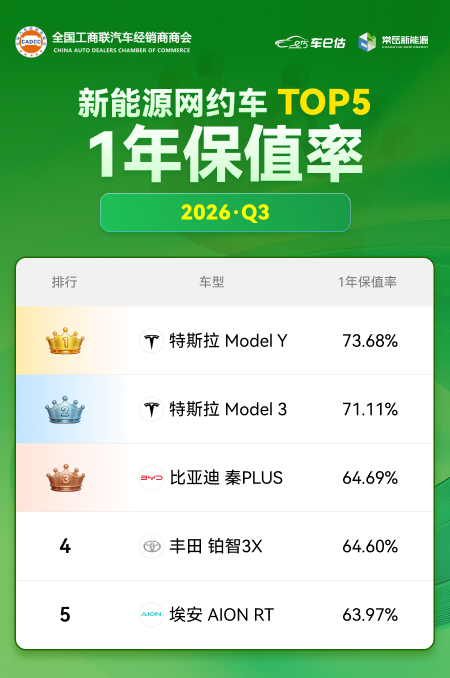
一年保值率榜单当中,特斯拉两款车型持续领跑但榜单位次发生互换:特斯拉Model Y以73.68%升至第一位,特斯拉Model 3以71.11%回落至第二位。自主品牌主力车型保值率小幅波动,梯队格局保持稳定。比亚迪秦PLUS长期是自主网约车标杆车型;埃安AION RT持续留在榜单前五,二者保值率分别为64.69%、63.97%。合资车型首次跻身前五梯队,广汽丰田铂智3X本季度进入榜单第四名;依托丰田的品控口碑、低故障率与稳定维保体系,该车型在营运高负荷使用场景下获得车商认可。
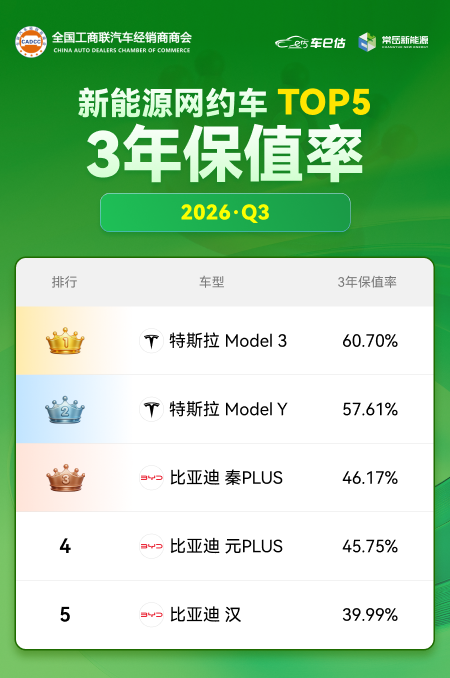
三年保值率榜单车型高度集中于成熟走量车型,头部竞争格局稳定,特斯拉依旧保持断层领先。特斯拉Model 3三年保值率60.70%,几乎与二季度持平,是整个网约车赛道三年残值水平的天花板;特斯拉Model Y三年保值率环比下行1.38个百分点。比亚迪持续占据自主品牌三年保值第一梯队,比亚迪秦PLUS、元PLUS、汉保值率分别为46.17%、45.75%、39.99%。
七、新能源二手车热门关注车型前十榜单
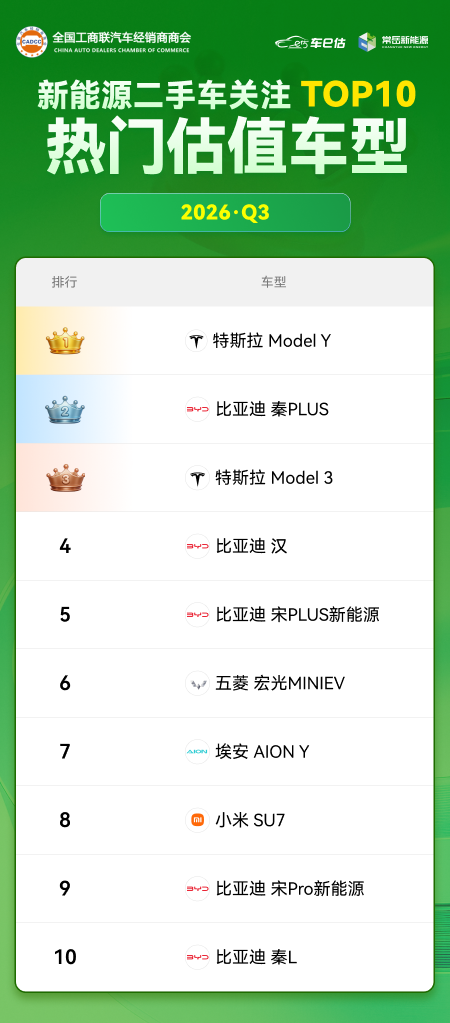
榜单头部梯队高度稳定,特斯拉Model Y、Model 3两款车型连续三季度锁定榜单前三位次。比亚迪入榜车型矩阵进一步扩容,在前十榜单当中占据六席,涵盖秦PLUS、汉、宋PLUS新能源、宋Pro新能源、秦L,构建起覆盖紧凑型轿车、中型轿车、紧凑型SUV的完整家用产品矩阵。五菱宏光MINIEV作为低价微型代步车型,适配预算敏感型消费群体,榜单排名提升至第六位。埃安AION Y在Q2退出榜单后,本季度重回第七位。小米SU7作为自主品牌高端轿车持续稳居榜单。
八、南北方新能源二手车热销前十榜单
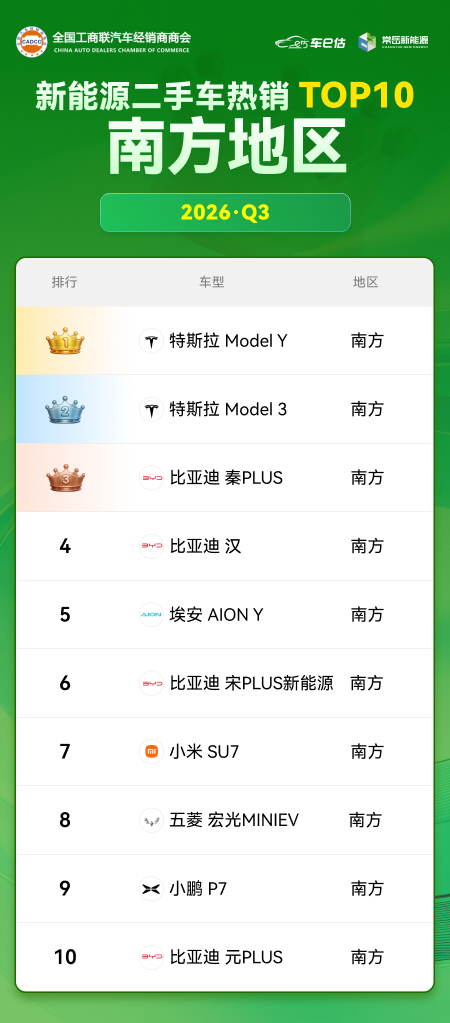
南方市场车型品类结构均衡,高端纯电、家用主流、微型代步车型同步并存。特斯拉Model Y、Model 3是南方市场跨城、家用、置换流通的标杆车型;华南、华东充电基础设施完善,两款车型成交热度长期领跑。比亚迪家用产品矩阵实现全面覆盖,兼顾轿车与SUV品类,秦PLUS、汉、宋PLUS新能源、元PLUS持续上榜。埃安AION Y依托华南本土市场,家用、网约两用的市场需求稳固。小米SU7持续稳居中高端纯电成交梯队。五菱宏光MINIEV承接下沉市场短途代步的刚性需求。小鹏P7在南方市场智能驾驶功能受众接受度更高,稳定留在榜单。本季度榜单除比亚迪宋PLUS新能源替换比亚迪唐新能源进入前十之外,未出现大幅席位换血。
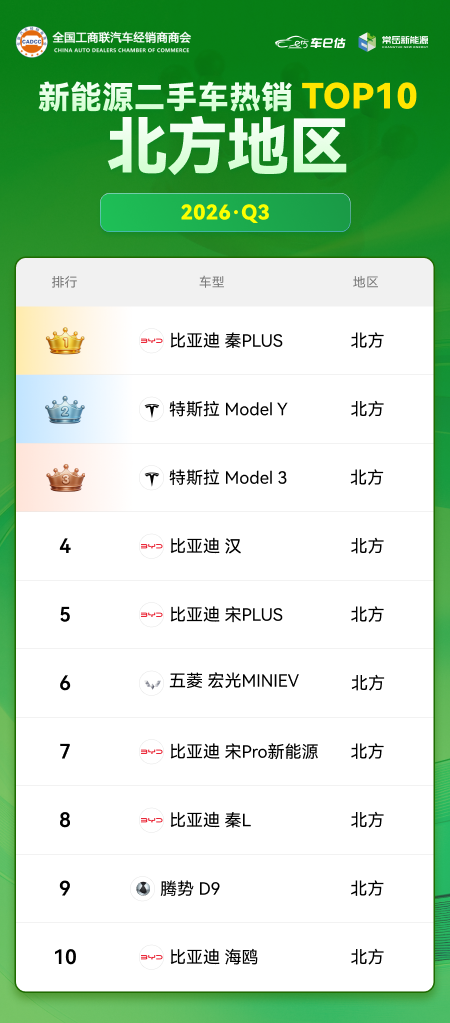
北方市场中比亚迪秦PLUS稳居榜单第一位,是北方新能源二手车市场的绝对底盘车型。特斯拉两款车型市场热度虽排名靠前,但榜单位次低于南方市场,特斯拉Model Y、Model 3分别位列第二、第三名。比亚迪秦PLUS、汉、秦L维持上季度榜单排位;宋Pro新能源榜单位次由第六下滑至第七。五菱宏光MINIEV本季度榜单排名抬升至第六位。腾势D9下滑至第九位,商务长途MPV在北方入冬之前成交行情走弱。微型代步车型市场热度抬升,本季度比亚迪海鸥新晋进入榜单,体现北方市场对低成本代步电车的需求在入冬前集中释放。整体来看,北方榜单排序更偏向成熟可靠、耐低温、维修成本低的车型。
九、不同车龄电池健康度榜单
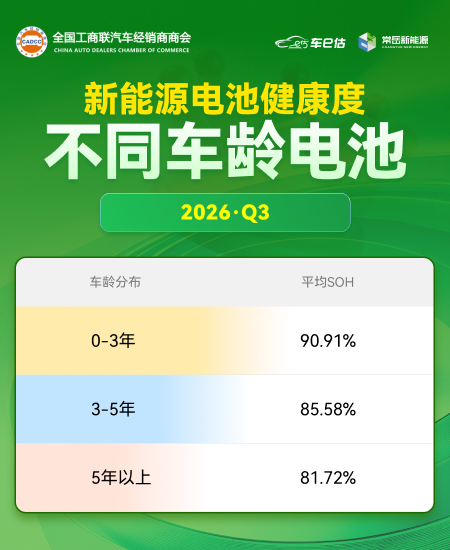
数据分析显示,不同车龄对电池健康度影响的核心规律为:动力电池SOH随车龄增长持续下降,但衰减驱动因素在不同阶段存在明显差异,行驶里程不再是唯一评估指标。第一阶段:从0-3年过渡至3-5年,0-3年车源平均SOH为90.91%,到3-5年下滑至85.58%,SOH下降5.33个百分点。该区间车辆平均行驶里程实现翻倍增长,衰减主要来源于循环老化,受用车频次、快充占比、充放电深度、高温使用环境等使用强度等因素影响。第二阶段:从3-5年过渡至5年以上;此阶段平均里程仅额外增加约1.8万公里,里程增量有限,但SOH依旧出现明显下行,5年以上车源平均SOH降至81.72%,下滑3.86个百分点。由此可见,高龄车辆日历老化的影响贡献显著,已经成为一项独立风险变量;行驶里程已不足以充分表征电池健康水平。开展车辆评估时,不可仅凭表显里程推断电池实际状态,还需要额外关注电池包停产、维修备件供给、故障隐患等带来的附加残值风险。
十、不同里程电池健康度榜单
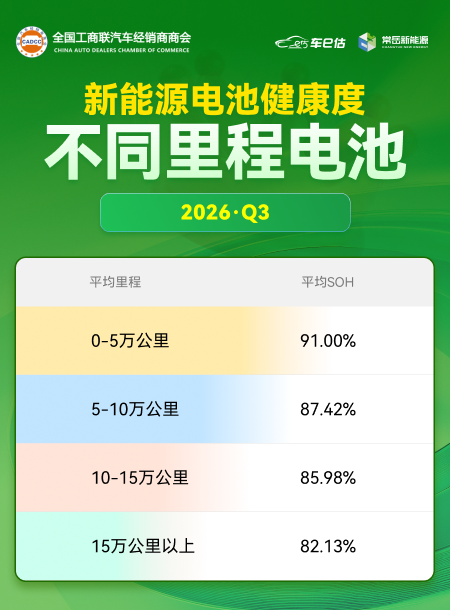
累计行驶里程与电池SOH整体呈负相关关系,但衰减具备非线性特征,并不会随里程增加匀速下降。0-5万公里区间平均SOH为91%,为全部里程段当中最高水平;该区间车辆大多为新车与准新车,电池活性状态良好。5-10万公里区间平均SOH下滑至87.42%。10-15万公里区间平均SOH为85.98%,对比5-10万公里仅小幅下降1.44个百分点,形成衰减平台期。15万公里以上区间平均SOH回落至82.13%,环比下滑3.85%,电池衰减速率再度加快。数据显示,5万公里以上各组样本平均车龄基本保持稳定,说明该区间SOH差异主要由使用强度(循环老化)驱动,而非车龄带来的日历老化。高里程车辆大多不属于老旧车辆,多为短期高频使用的营运车辆或高强度使用的私人车辆。15万公里以上车源即便车龄不一定偏高,但长期高强度循环带来的电池结构性损伤会逐步显现。
十一、不同电池类型衰减趋势对比
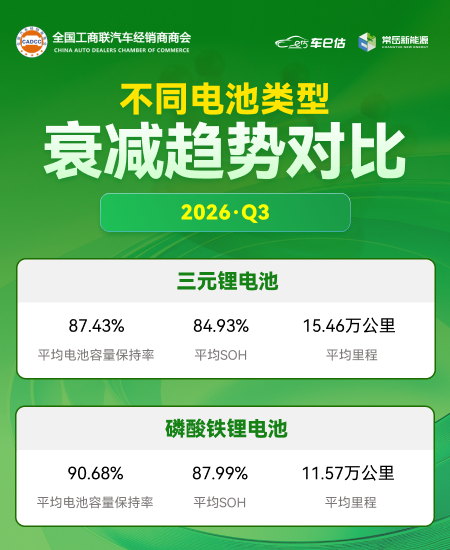
从全样本均值来看,磷酸铁锂电池的平均电池容量保持率、SOH数值均比三元锂电池高出约3个百分点。但两组样本平均行驶里程差异显著,直接开展横向对比会放大磷酸铁锂电池的耐久优势,进而产生评估偏差。完成里程分段对齐、消除里程带来的样本偏差后,可以得出两项关键判断:第一,同等行驶里程条件下,磷酸铁锂电池衰减表现依旧优于三元锂电池,该优势来源于电池出厂初始状态,并非磷酸铁锂电池在循环过程当中衰减速度更慢。第二,低里程区间磷酸铁锂电池较三元锂电池高出约2.4个百分点;随着行驶里程持续走高,二者差距收窄至1.5个百分点。这代表磷酸铁锂的衰减斜率略高于三元锂;在长期高强度循环工况下,磷酸铁锂电池的SOH优势会被逐步消耗。因此,电池类型仅作为一项参考标签;面对高里程、高频快充、营运使用场景,不应仅凭电池初始状态优势就下调评估标准,否则容易出现高估电池残值、低估减值风险的问题。
十二、营运车&非营运车不同里程电池健康度榜单
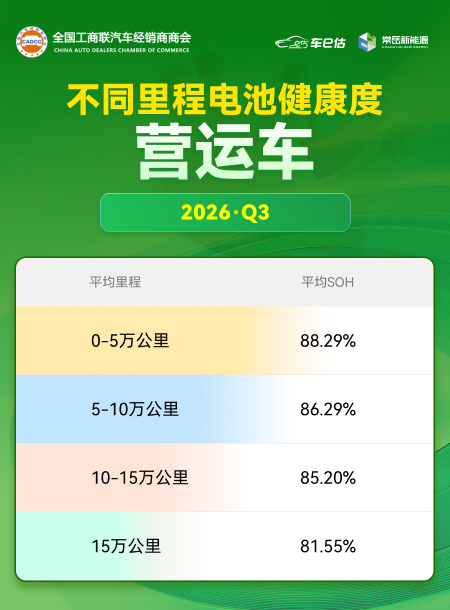
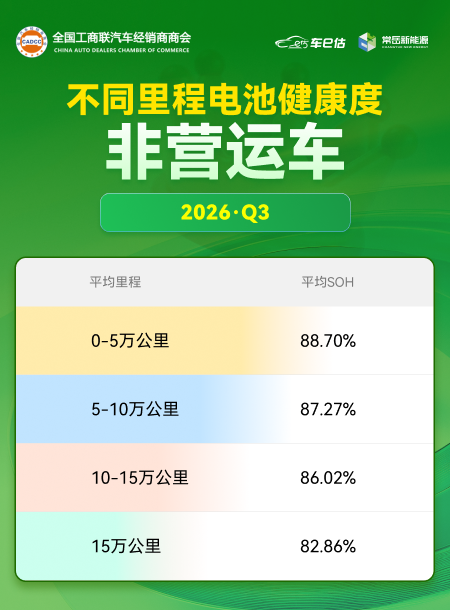
相同里程分组条件下,营运车与非营运车的SOH整体差距偏小,二者差距随行驶里程增加缓慢扩大。0-5万公里区间,两类车辆SOH水平仅相差0.41个百分点。5-10万公里区间,差距小幅扩大至0.98%,车辆使用习惯开始出现分化。10-15万公里区间,营运车平均SOH为85.20%,非营运车平均SOH为86.02%。15万公里以上区间,营运车平均SOH为81.55%,非营运车平均SOH为82.86%,为本全里程段最大差值,但差距依旧仅为1.31%。以上数据表明:营运身份只是更容易出现高强度用车行为的载体,并非电池衰减的根本原因;真正决定SOH水平的是车辆实际使用强度。基于以上分析,不建议在收车估值环节对营运车辆直接套用固定折价系数,评估工作应当以实际行驶里程以及BMS实测结果为依据。
十三、新能源汽车调表率榜单
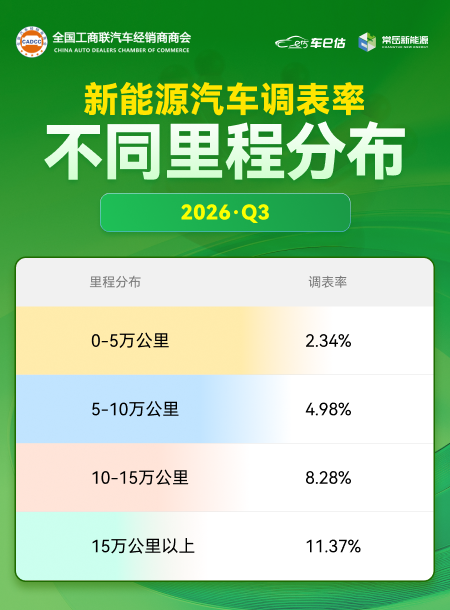
车辆疑似调表率随行驶里程增长呈单调上升趋势,不存在回落拐点,从低里程区间的2.34%持续攀升至15万公里以上区间的11.37%。0-5万公里里程区间调表风险最低,调表率仅为2.34%。进入中里程区间后,里程对残值的影响逐步放大。5-10万公里里程区间调表率抬升至4.98%,调表风险开始显现。10-15万公里里程区间调表率快速上涨至8.28%,进入高风险区间。伴随电池SOH衰减、车辆残值加速折价,里程对估值的影响权重明显加大,篡改里程带来的价差收益显著提升,调表的主观动机大幅增强。15万公里以上里程区间电池进入循环加速衰减阶段,残值折价幅度最大;真实高里程车源市场认可度低、流通难度较大。该区间调表收益最高,调表样本高度集中,调表率高达11.37%。因此在调表风控核查工作中,建议将10万公里设定为里程真实性强制核验阈值,结合保养记录、车辆物理磨损痕迹、第三方检测BMS数据开展交叉核验,不可仅采信仪表显示里程。